前の記事では、わが家が考えている資産の取り崩し順についてまとめました。
特定口座、旧つみたてNISA、新NISA、iDeCo。
同じ投資資産でも、税金のかかり方や非課税で持てる期間、受け取り方が違うので、
「どれから取り崩すか」
をあらかじめ考えています。
でも、順番を決めただけでは、まだ少しぼんやりしています。
そこで今回は、もう一歩具体的に、
「どの時期の、どんな支出に、どの資産を使うか」
まで、わが家のライフプランに当てはめてみました。
今のところ、
子どもが私立高校〜大学のころ
→ 特定口座・旧つみたてNISA・夫の新NISAの一部
私たちが60歳ごろ〜
→ 退職金・iDeCo・新NISA
という流れを考えています。
もちろん、実際に使う頃には資産額も制度も変わっているはずです。
それでも今のうちに役割を決めておくと、
「このお金はいつ使う予定なのか」
がかなり分かりやすくなりました。
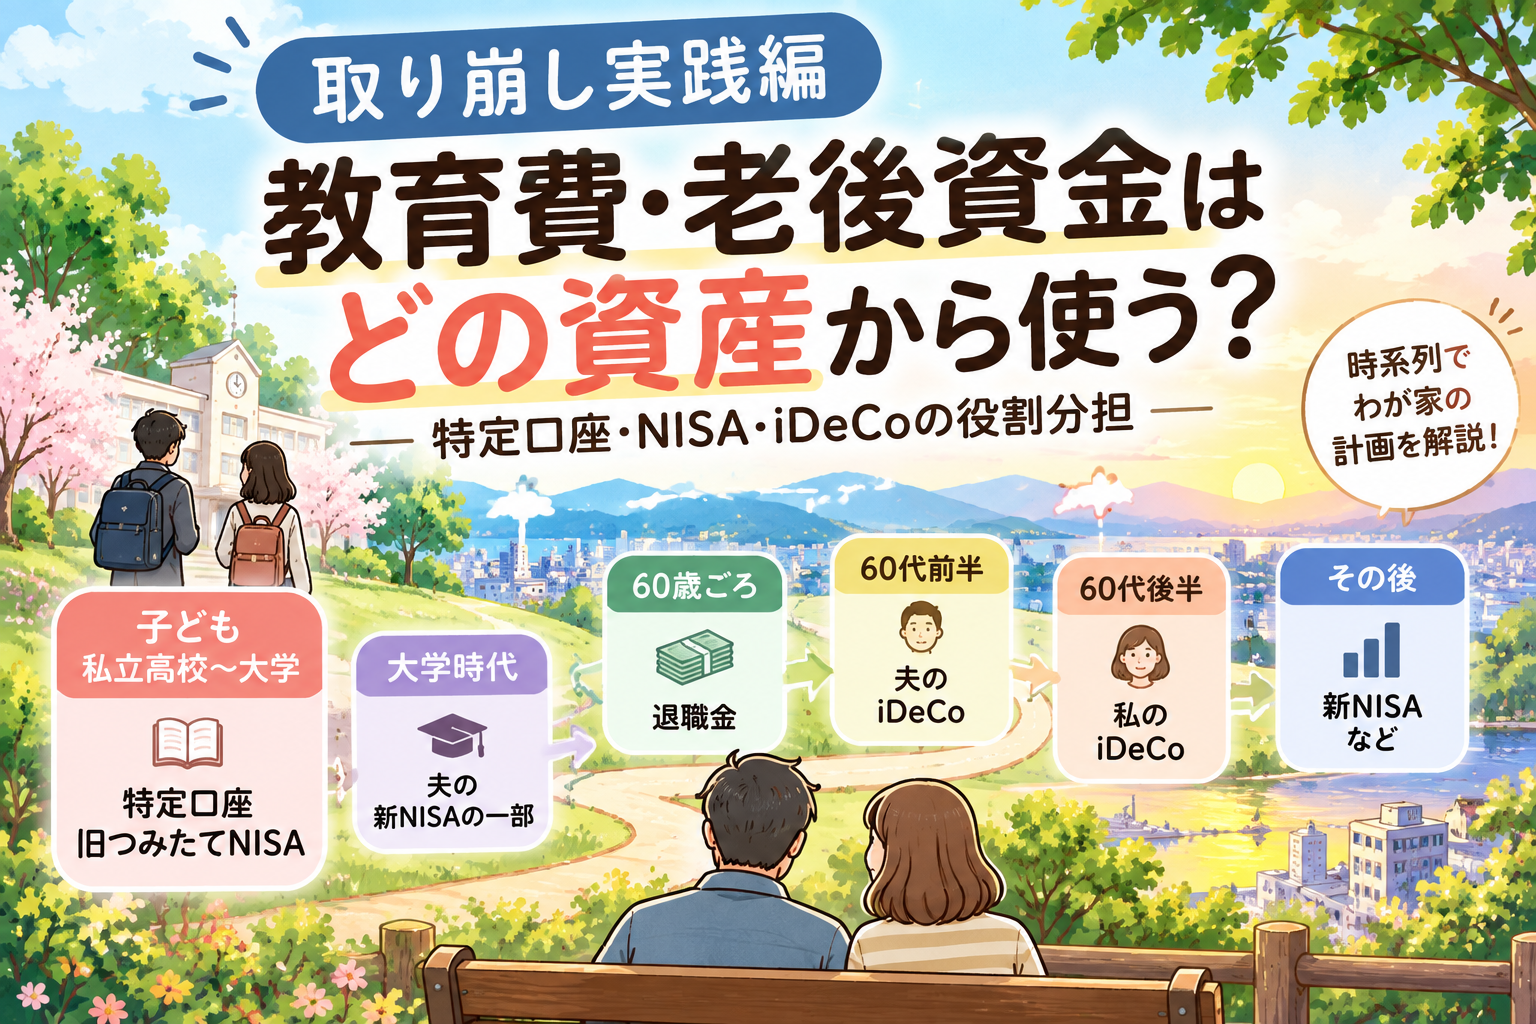
わが家の資産と使い道を時系列で整理
今の予定を表にすると、こんなイメージです。
| 時期 | 主な支出 | 使う予定の資産 |
| 子ども 私立高校〜大学 | 教育費 | 特定口座・旧つみたてNISA |
| 子ども大学時代 | 教育費の残り | 夫の新NISAの一部 |
| 私たち60歳ごろ | 定年後の生活費・まとまった支出 | 退職金 |
| 私たち60代前半 | 老後の生活費 | 退職金など+夫のiDeCo |
| 私たち60代後半 | 老後の生活費 | 私のiDeCo・夫の新NISAなど |
| 私たちその後 | 老後資金 | 新NISAなど |
ここで大事にしているのは、
資産を全部ひとまとめにして考えないこと。
「教育費に使うお金」
「定年直後に使うお金」
「60代以降に使うお金」
「できるだけ後まで残すお金」
と、時期ごとに役割を分けています。
子どもが私立高校〜大学のころ|特定口座と旧つみたてNISAから
まず最初に大きな取り崩しが始まりそうなのが、子どもの教育費です。
高校は私立の可能性も考えていますし、大学に進学すれば、まとまった教育費がかかります。
この時期に使う予定なのが、
特定口座の投資信託と旧つみたてNISA
です。
前の記事で書いたとおり、特定口座は利益に税金がかかる資産。
旧つみたてNISAは非課税期間に期限がある資産です。
そのため、新NISAをすぐに使うのではなく、まずはこちらから取り崩していく予定です。
旧つみたてNISAは20年間の非課税期間が終わっても強制的に売却されるわけではないので、実際にはそれぞれの非課税期間や相場も確認しながら判断します。
教育費の前半は、
「課税される資産や、非課税期間に期限のある資産から使っていく」
イメージです。
子どもが大学のころ|夫の新NISAも使う予定
特定口座や旧つみたてNISAだけで、すべての教育費をまかなうとは考えていません。
大学時代まで進めば、夫の新NISAも一部取り崩す予定です。
わが家では大学費用も含めて、必要な教育費をライフプラン表に入れています。
そのため、
「新NISAは絶対に老後まで触らない」
という考えではありません。
必要な時期が来れば、子どもの教育費にも使う資産として考えています。
新NISAは非課税保有期間が無期限なので、できれば長く運用したい資産です。
でも、非課税だからといって、使わずに残すこと自体が目的ではありません。
教育費のように必要になる時期がある程度決まっているお金なら、ライフプランに沿って使っていく予定です。
最終的には使うために運用しているお金。
ここは忘れないようにしたいと思っています。
私たちが60歳ごろ|まずは退職金を使う
子どもの教育費の大きな時期を過ぎると、次はいよいよ私たちの老後です。
60歳ごろになり、夫が退職金を受け取ったら、まずはそのお金を定年後の生活費やまとまった支出に使う予定です。
退職したからといって、すぐにNISAやiDeCoをすべて取り崩し始めるのではなく、
まず退職金を使い、その間もNISAなどは運用を続ける。
そんなイメージです。
老後資金を、
「退職金・iDeCo・NISAから全部同時に少しずつ使う」
のではなく、
その時期に使う資産をある程度分けておく
ことで、お金の流れも分かりやすくなると考えています。
私たちが60代前半|夫のiDeCoは一時金で受け取る予定
夫のiDeCoは、
一時金で受け取る方向でほぼ決めています。
iDeCoを一時金で受け取る場合は退職所得となり、退職所得控除の対象になります。
ただし、わが家の場合は会社の退職金を先に受け取り、その後にiDeCoを受け取る予定です。
この場合、退職金を受け取ってから19年以内にiDeCoなどの確定拠出年金を一時金で受け取ると、勤続期間と加入期間の重複部分について、退職所得控除が調整されることがあります。
いわゆる「19年ルール」です。
そのため、
「iDeCoを一時金で受け取れば、退職所得控除をそのまま使える」
とは限りません。
年金として受け取る方法もありますが、夫は65歳から公的年金を受け取る予定です。
iDeCoも年金として受け取ると、受取時期によっては公的年金と合算して税金を考えることになります。
実際に受け取る前には、その時点の退職金額やiDeCo残高、公的年金、税制をもとに税金を計算して、最終確認する予定です。
何十年も先のことなので、制度が変わっている可能性もあります。
今から受け取り方を複雑に考えすぎるのではなく、
「基本は一時金。受け取る前にもう一度計算する」
という方針にしています。
iDeCoは受け取ったあとも運用する
夫のiDeCoを一時金で受け取ったとしても、その年に全部使う必要はありません。
生活費として必要な分は使いながら、すぐには使わない分は、その後も運用することを考えています。
その時点で新NISAの投資枠に余裕があり、制度上利用できるのであれば、一部を新NISAで運用することも選択肢です。
いったんiDeCoから受け取ったあと、
「全部現金にして置いておく」のではなく、使う時期までまだ時間があるお金は運用する。
そんなイメージです。
もちろん、新NISAを含め制度は将来変わっている可能性があります。
ここは実際にiDeCoを受け取る時点で判断します。
私たちが60代後半|私のiDeCoも受け取る
60代後半になると、私のiDeCoを受け取る時期になります。
私のiDeCoについても、現在は一時金で受け取る予定です。
受け取ったあとも、必要な分だけ使い、まだ使わない分は運用しながら取り崩すことを考えています。
もちろん、実際に受け取るときには、その時点の税制やiDeCo残高を確認してから最終判断します。
この頃になると、
夫のiDeCo
↓
私のiDeCo
↓
新NISA
と、老後を支える資産が少しずつ切り替わっていくイメージです。
私たちが60代後半以降|新NISAも本格的に取り崩す
60代後半以降は、新NISAも老後資金として本格的に取り崩していく予定です。
教育費で夫の新NISAを一部使う可能性はありますが、残った新NISAはできるだけ長く運用します。
新NISAは非課税保有期間が無期限なので、
使う必要がない間は運用を続け、必要になったら取り崩す。
というシンプルな使い方を考えています。
前の記事でも書いたように、夫婦の新NISAでは夫の分から先に使う予定です。
夫名義の資産のほうが大きいため、夫の資産から先に使うことで、夫婦どちらか一方に資産が偏りすぎないようにしたいと考えています。
そして、最後まで残したいのが私の新NISAです。
高配当株の配当は、どの時期でも「使うお金」
高配当株は、この時系列には入れていません。
わが家では、高配当株そのものを順番に売却していくというより、
受け取った配当を、その時々の楽しみ費などに使う
という役割にしています。
今も配当を外食などに使い始めていますが、教育費の時期も老後も、基本的には同じです。
高配当株はできるだけ保有しながら、配当は「使っていいお金」として楽しむ予定です。
わが家の取り崩しを時系列で見るとこうなる
ここまでをまとめると、わが家の今の計画はこんな流れです。
子ども|私立高校〜大学
特定口座・旧つみたてNISAを使う
↓
子ども|大学時代
必要なら夫の新NISAも一部使う
↓
私たち|60歳ごろ
退職金を受け取り、定年後の生活費などに使う
↓
私たち|60代前半
退職金などを使いながら、夫のiDeCoを一時金で受け取る
↓
私たち|60代後半
私のiDeCoを受け取る
↓
その後
新NISAなど、残っている資産を使う
高配当株の配当は、この流れとは別に、その時々の楽しみ費などに使います。
こうして時系列にすると、
「今持っている資産が、未来のどの時期を支えてくれるのか」
がかなり見えやすくなりました。
まとめ|取り崩しは「順番」から「時系列」まで考えておく
前の記事では、
どの資産から取り崩すか
という順番を考えました。
今回はさらに、それをわが家のライフプランに当てはめて、
「いつ、何のために、どの資産を使うか」
まで整理してみました。
子どもが私立高校〜大学のころは、特定口座・旧つみたてNISAを中心に、必要なら夫の新NISAも使う。
私たちが60歳ごろになったら、まず退職金。
60代前半には夫のiDeCo、60代後半には私のiDeCoを受け取り、その後は新NISAへつないでいく。
高配当株から受け取る配当は、その時々の楽しみに使う。
そんな役割分担を考えています。
iDeCoは夫婦とも、一時金で受け取る方向です。
夫については65歳から公的年金を受け取る予定なので、その兼ね合いも含めて一時金を選ぶ方向で考えています。
ただし、退職金との関係で退職所得控除が調整される可能性もあるため、実際に受け取る前には、その時点の退職金額やiDeCo残高、公的年金、税制をもとに税金をもう一度確認します。
将来の運用結果によって、実際の順番や金額は変わると思います。
税制や制度も変わるかもしれません。
それでも、
「この資産は、いつ、何のために使う予定なのか」
を決めておくだけで、今の資産運用もかなり分かりやすくなりました。
わが家ではこれからも、
「貯めるだけではなく、どう使うかまで考えながら資産を持つ」
ようにしていきたいと思っています。
💡この記事とあわせて読みたい
▶ 【取り崩しの出口戦略】新NISA・iDeCo・高配当株、どの順番で取り崩す?
▶ 【人生100年時代】100歳までのライフプラン表の作り方|教育費・老後の取り崩しを3%・5%・7%で試算
▶ 【貯金のやめどき・まとめ】いくら貯めたら終わり?わが家が「貯める」を卒業するまで
出典
- 国税庁「退職金を受け取ったとき(退職所得)」
- 国税庁「退職手当等に対する源泉徴収」
- 国税庁「公的年金等の課税関係」
- iDeCo公式サイト「iDeCoの3つの税制メリット」
- 金融庁「NISAを知る」
- 金融庁「2023年までのNISA」
※退職金を先に受け取り、その後にiDeCoなどの確定拠出年金を一時金で受け取る場合、一定の条件に該当すると、前年以前19年内の退職金との関係で退職所得控除が調整されることがあります。
※税制やNISA・iDeCoの制度は今後変更される可能性があります。実際に取り崩し・受け取りをする時点で、最新の制度を確認する予定です。

コメント