これまでわが家では、できるだけお金を貯めて、投資に回すことを優先してきました。
将来の教育費や老後資金のことを考えると、少しでも多く資産を増やしておきたい。
そんな気持ちが強く、日々の生活でもお金を使うことには慎重でした。
特に外食などは「もったいないな」と感じて、控えめにしていました。
でも、資産が増えてきた今、少しずつ考え方が変わってきました。
「将来のために増やすだけでなく、今やりたいことにもお金を使っていきたい」
家族で過ごせる時間には限りがあります。
子どもが興味を持ったことや、家族で楽しめることにも、今だからこそお金を使いたいと思うようになりました。
そこで2026年から、配当金や個人向け国債の利息は、貯めずに使うことにしました。
これまで「もったいない」と思って躊躇していたことや、ちょっと気になっていたことに挑戦するためのお金です。
実際に外食に使ってみると、資産が増えることとはまた違った楽しさがありました。
今回は、わが家の配当金・国債利息の年間受取額と使い道、そして実際に使ってみて感じた変化を紹介します。
わが家の配当金と国債利息は年間いくら?
わが家では、高配当株からの配当金と、個人向け国債の利息を受け取っています。
2026年の受取額は、合わせて16万円弱になる見込みです。
そして、2027年は年間約25万円を見込んでいます。
| 年 | 配当金・国債利息の見込み(税引後) |
| 2026年 | 16万円弱 |
| 2027年 | 約25万円 |
※いずれも税引後の金額です。実際の受取額は今後変わる可能性があります。
年間25万円ということは、月平均にすると約2万円。
毎月必ず2万円が振り込まれるわけではありませんが、家族で外食やお出かけを楽しむには十分うれしい金額です。
なお、わが家の新NISAは投資信託のみで運用しています。
高配当株はNISA口座とは別の課税口座で保有しているため、受け取る配当金には税金がかかります。
わが家では、こうした配当金や利息を再投資せず、今の暮らしを楽しむために使っていきたいと考えています。
2026年、実際に何に使った?
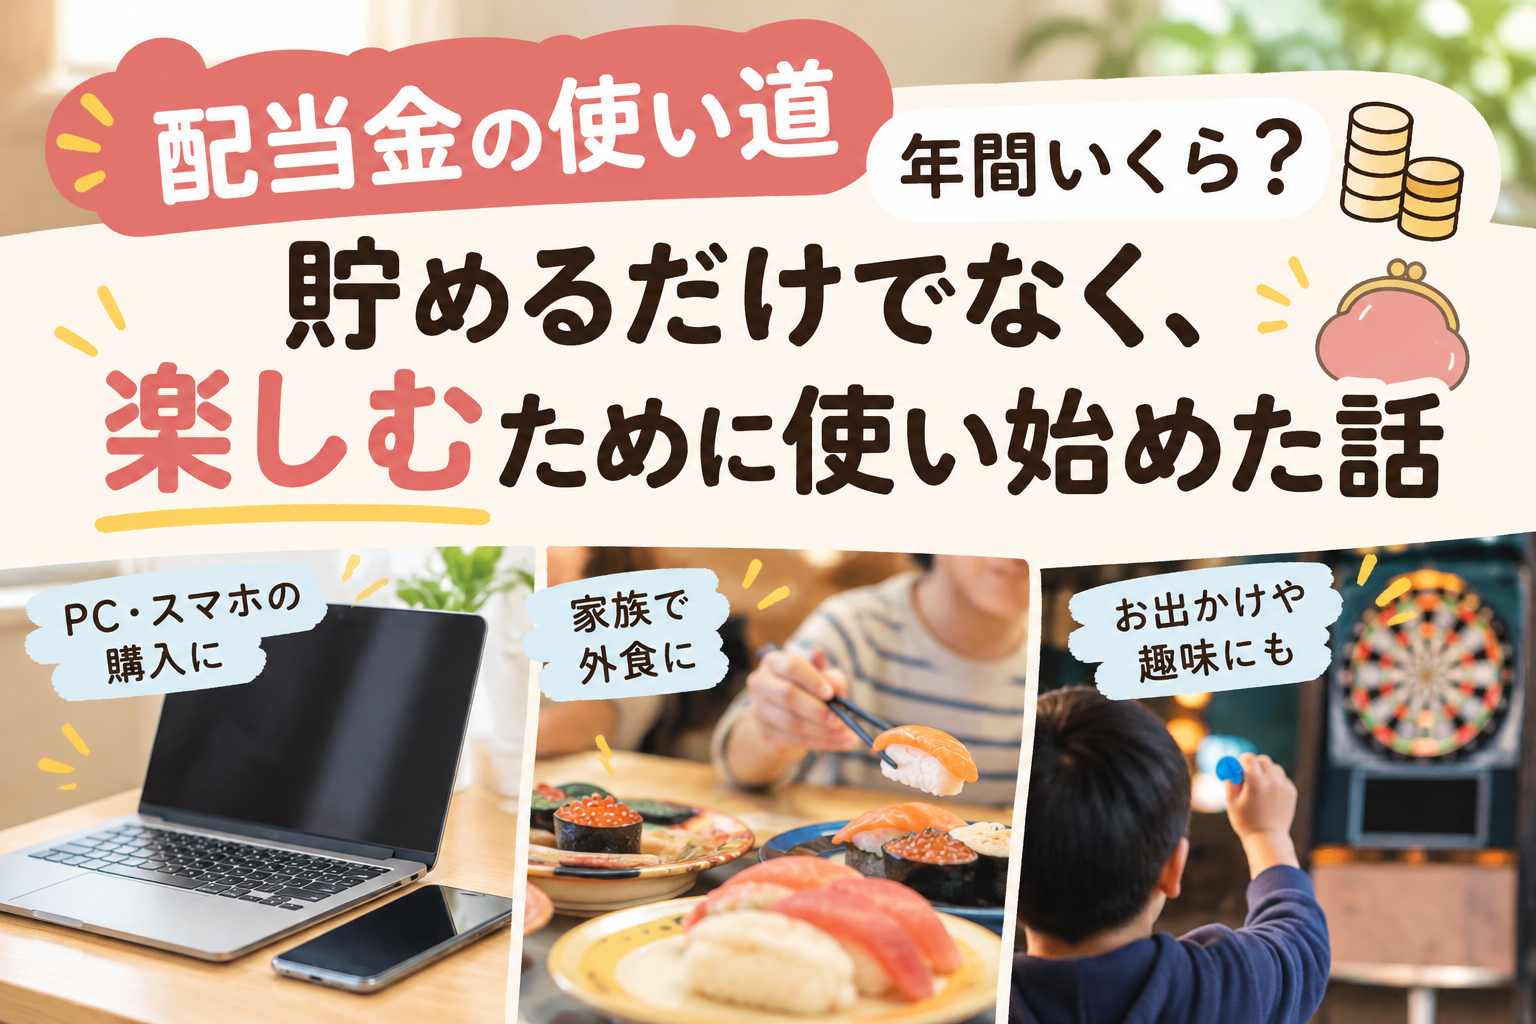
今年は、PCやスマホの購入代金の一部に約10万円を充てました。
PCやスマホは欲しいと思っても、金額が大きいので、つい購入を躊躇してしまいます。
そんな「欲しいけれど、高くてなかなか踏み切れないもの」に配当金を使うのもいいなと感じました。
また、家族での外食や、お出かけにも使っています。
2026年1〜8月には、外食6回で合計約3万円を使いました。
さらに10月には、父子2人で回転寿司とダーツを楽しみました。
これまでは、こうした支出も生活費の中で考えていました。
でも、配当金や利息を使うと決めたことで、以前より気軽に楽しめるようになりました。
資産を増やすだけでなく、今の生活にも使う。
そんな新しいお金の使い方ができています。
配当金で外食してみたら、気持ちが変わった
これまでわが家では、外食は少しぜいたくな支出という感覚がありました。
家で食べればもっと安く済むと思うと、外食するのがもったいなく感じることも。
そのため、外食はどちらかというと抑え気味でした。
でも、配当金や国債利息を外食に使うと決めてからは、気持ちが変わりました。
家族3人で食事を楽しめて、しかも普段の生活費とは別に用意したお金から支払える。
「投資してきたお金が、今の暮らしにも役立っている」
そんなことを実感できる使い方になりました。
これまでは資産が増えることが楽しみでしたが、配当金を使うことで、投資の成果を日々の生活でも感じられるようになりました。
特に変わったのは、お金を使うことへの気持ちです。
これまでは「行きたいけれど、もったいないかな」と考えていたことも、配当金を使えば楽しめる。
「やってみたい」と思ったことに、以前より気軽に挑戦できるようになったことが、一番大きな変化だと思います。
配当金はどの口座で管理している?
わが家では、証券会社から配当金が銀行口座に入金されるように設定しています。
ただし、現在の入金先は普段の生活費にも使っている銀行口座です。
そのため、入金された配当金が生活費と混ざってしまいます。
そこで現在は、配当金や利息の受取額と、実際に使った金額を表にまとめて管理しています。
銀行口座は同じでも、記録の上では生活費と分けている形です。
ただ、できれば今後は、もう少し分かりやすく管理したいと思っています。
夫の銀行口座は必要最低限の数にしているため、入金先を分けるのは難しそうですが、私の分については、楽しむためのお金用の口座を1つ決めて、配当金と利息をそこに集めていけたらと考えています。
今は表で管理できていますが、口座も分けられれば、使えるお金がより分かりやすくなりそうです。
貯めるためだけでなく、気持ちよく使うためのお金の管理も、少しずつ整えていきたいと思います。
配当金は再投資しないの?
高配当株を持っていると、配当金を再投資して資産を増やす方法もあります。
でも、わが家では配当金を再投資せず、使う方針です。
その理由は、資産を増やすための投資は、別に続けているから。
わが家では、新NISAで投資信託を積み立てています。
夫は全米株式、私はオルカンを中心に、長期的な資産形成を続けています。
その一方で、高配当株や国債には、定期的にお金を受け取る役割も持たせています。
投資信託は将来のために増やす。配当金や利息は今の生活を楽しむために使う。
この役割分担が、今のわが家には合っていると感じています。
2027年からは年間約25万円を使う予定
2027年は、配当金と国債利息を合わせて年間約25万円を見込んでいます。
2026年の16万円弱と比べると、使えるお金が増える予定です。
わが家では2027年から、本格的に「使うフェーズ」を始めることにしています。
家計の黒字の一部を旅行などに回し、貯めるだけでなく、家族との時間にもお金を使っていく予定です。
配当金や利息についても、これまではPC・スマホの購入や外食に使ってきましたが、今後は使い道を広げたいと考えています。
例えば、家族での外食や、近場のお出かけ。
今年は父子でダーツにも出かけました。これからも、こうしたちょっとした体験に配当金や利息を使っていきたいと思っています。
最近は子どもが漫画喫茶にも興味を持ち始めたので、今度はそういった場所に行ってみるのも楽しそうです。
また、これまで「もったいない」と思ってなかなかできなかったことにも、挑戦してみたいと思っています。
使い道を細かく決めすぎず、そのときに家族がやりたいと思ったことに使えるお金にしたいと考えています。
さらに、最近は銀行預金の金利も上がってきたので、今後は銀行預金の利息も楽しむためのお金に加える予定です。
もちろん、配当金は企業の業績などによって減ることもありますし、国債や銀行預金の利息も金利や保有状況によって変わります。
そのため、受け取れる金額に合わせて、無理なく楽しむつもりです。
まとめ|配当金は「やってみたい」を叶えるお金に
これまでわが家では、資産を増やすことを優先してきました。
でも、2026年から配当金や国債利息を使い始めて、お金は増やすだけでなく、使うことにも意味があると感じています。
2026年は16万円弱、2027年は約25万円の見込み。
金額だけを見ると、生活が大きく変わるほどではありません。
それでも、家族で外食を楽しんだり、近場に遊びに行ったり、今まで気になっていたことに挑戦したりするには、十分ありがたいお金です。
これからも投資信託で将来の資産を増やしながら、配当金や利息は今の暮らしに使っていく。
将来の安心と、今の楽しみ。
その両方を大切にしていきたいと思います。
💡この記事とあわせて読みたい
▶ 【貯める卒業まであと3ヶ月】2027年から何が変わる?家計のプラス分65%を旅行に使うわが家の計画
▶ 【新NISA】成長投資枠も“つみたて”で買う理由|夫は全米、私はオルカンのわが家の実例

コメント