「資産形成はしているけれど、これっていつ、どうやって使えばいいんだろう?」
新NISAやiDeCoで積み立てを続けていると、今度は**「出口」**が気になってきます。
わが家もこれまで、
「いくら貯めるか」
「何に投資するか」
を中心に考えてきました。
でも、ライフプランを100歳まで作ってみて気づいたのが、
貯めるだけではなく、どう取り崩すかも考えておいたほうがいい
ということでした。
わが家には、
- 特定口座の投資信託
- 旧つみたてNISA
- 新NISA
- iDeCo
- 高配当株
など、いくつか種類の違う資産があります。
同じ投資資産でも、税金のかかり方や使える時期が違います。
そこで今回は、
「どの資産から、どんな順番で取り崩すか」
わが家の今の出口戦略をまとめます。
※この記事は、現在の制度とわが家の資産状況をもとに考えたものです。税制や制度は将来変わる可能性があるため、実際に取り崩す時期には改めて確認する予定です。
わが家の取り崩し順
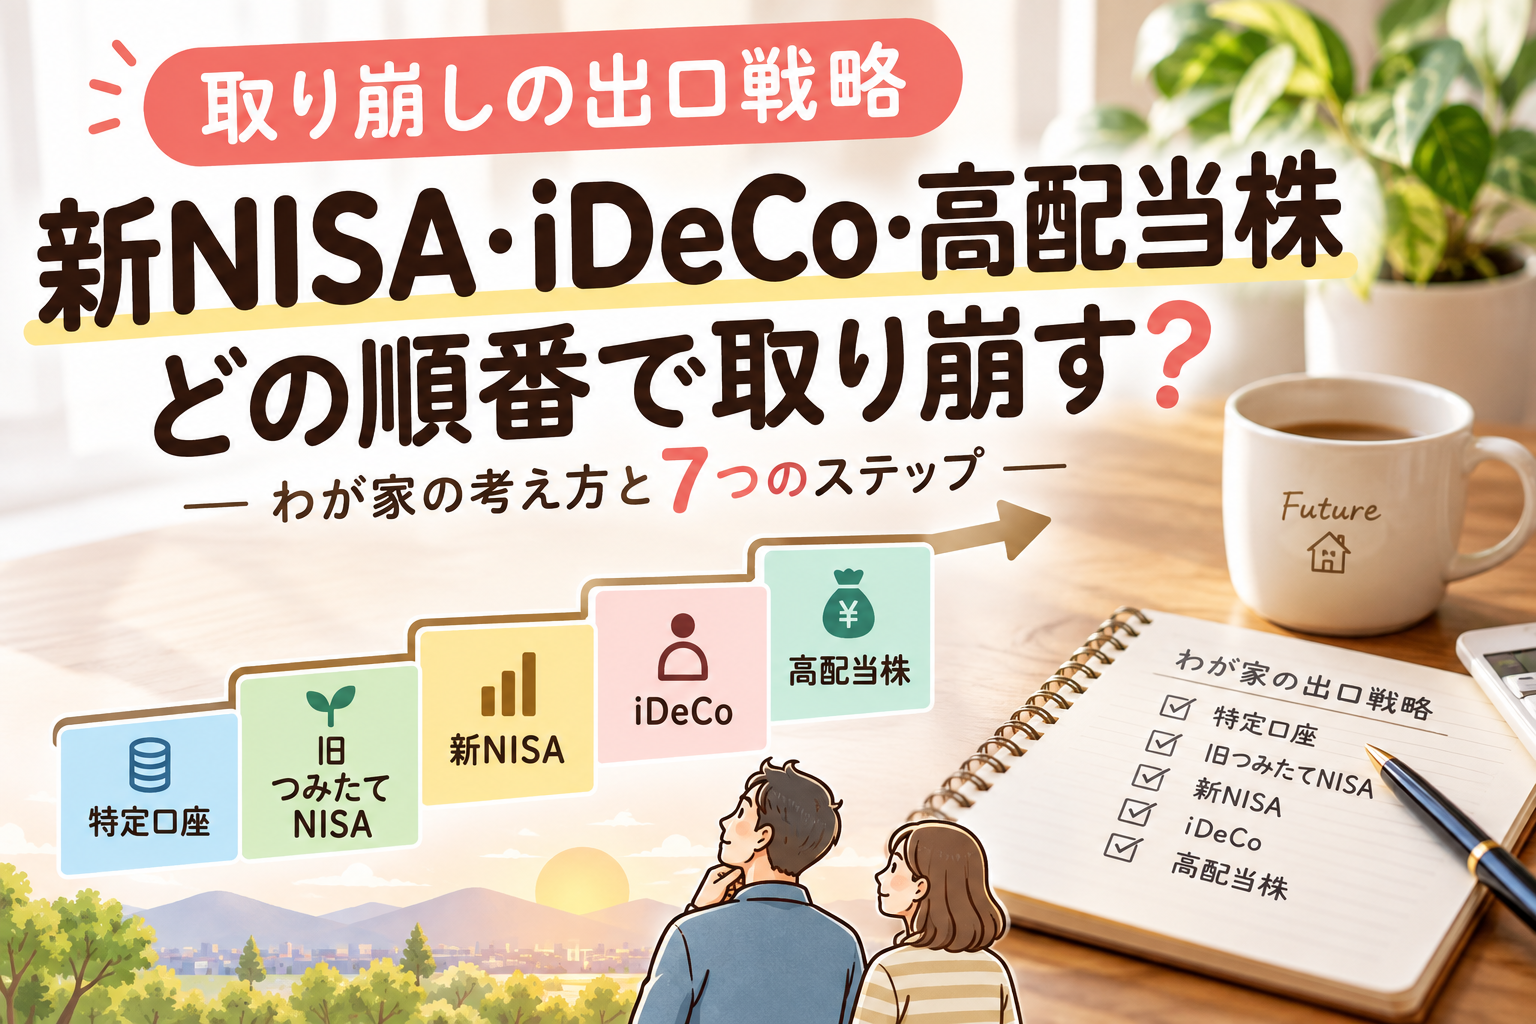
今のところ、わが家ではこの順番を考えています。
| 順番 | 資産 | 今の方針 |
| 1 | 特定口座の投資信託 | 教育費など必要な時期から取り崩す |
| 2 | 旧つみたてNISA | 非課税期間も確認しながら取り崩す |
| 3 | 夫の新NISA | 教育費として先に使う |
| 4 | 夫のiDeCo | 一時金で受け取る予定(受取前に税金を再計算) |
| 5 | 私のiDeCo | 一時金で受け取る予定(受取前に税金を再計算) |
| 6 | 夫の新NISAの残り | 老後資金として取り崩す |
| 7 | 私の新NISA | できるだけ最後まで残す |
ただし、これは、
「1を全部使い切ったら2へ、2を全部使い切ったら3へ」
と機械的に進めるという意味ではありません。
教育費や退職金、iDeCoを受け取る時期などを考えながら、全体としてこの順番を意識するイメージです。
1番目|特定口座の投資信託
最初に取り崩す予定なのが、特定口座で保有している投資信託です。
特定口座では、売却益に税金がかかります。
一方、新NISAなら運用益は非課税です。
そのため、
課税される資産を先に使い、非課税で運用できる新NISAはできるだけ長く残す
という考え方にしました。
もちろん、相場が大きく下がっている時期に無理に売るつもりはありません。
必要になる時期と相場を見ながら取り崩しますが、基本的には特定口座を最初に使う予定です。
2番目|旧つみたてNISA
次に取り崩す予定なのが、旧つみたてNISAです。
旧つみたてNISAは、購入した年から20年間が非課税期間です。
新NISAのように非課税保有期間が無期限ではありません。
だから、
新NISAより先に、旧つみたてNISAを使う
予定です。
ただし、非課税期間が終わったからといって、自動的に売却されるわけではありません。
非課税期間終了後は課税口座へ移されるため、その時点の相場や、いつ教育費が必要になるかも見ながら判断します。
3番目|夫の新NISA
旧つみたてNISAの次は、夫の新NISAです。
わが家では、夫婦それぞれ新NISAを利用しています。
どちらも非課税で運用できるので、
「夫と私、どちらから先に使うか」
を考えました。
今のところ、夫の新NISAから先に取り崩す予定です。
理由のひとつは、夫名義の資産のほうが大きいこと。
夫の資産を先に使うことで、夫婦どちらか一方に資産が偏りすぎないようにしたいと考えています。
また、子どもの大学費用などで必要になれば、この時期から夫の新NISAを一部使う予定です。
新NISAだからといって、
「老後まで絶対に使わない」
とは考えていません。
必要な時期が来たら、使うための資産でもあります。
4番目|夫のiDeCoは一時金で受け取る予定
夫の新NISAを取り崩している途中でも、夫のiDeCoを受け取る時期になったら、一時金で受け取る予定です。
iDeCoを一時金で受け取る場合は退職所得となり、退職所得控除の対象になります。
ただし、わが家の場合は、会社の退職金を先に受け取り、その後にiDeCoを受け取る想定です。
退職金を先に受け取り、その後19年以内にiDeCoなどの確定拠出年金を一時金で受け取ると、勤続期間と加入期間の重複部分について、退職所得控除が調整されることがあります。
いわゆる「19年ルール」です。
それでも、わが家では夫のiDeCoは一時金で受け取る方向でほぼ決めています。
年金として受け取る方法もありますが、夫は65歳から公的年金を受け取る予定です。
iDeCoも年金として受け取ると、受取時期によっては公的年金と合算して税金を考えることになります。
そのため、わが家では退職金との関係を確認したうえで、iDeCoは一時金で受け取る方向です。
実際に受け取る前には、その時点の退職金額やiDeCo残高、公的年金、税制をもとに税金を計算して確認する予定です。
何十年も先のことなので、今から受け取り方を複雑に考えすぎず、
「基本は一時金。受け取る前にもう一度計算する」
という方針です。
退職金とiDeCoをどの時期に使うかについては、次の記事でわが家のライフプランに当てはめて詳しく整理します。
5番目|私のiDeCoも一時金で受け取る予定
夫のiDeCoの次は、私のiDeCoです。
私のiDeCoは夫よりも後、60代後半に受け取る予定です。
こちらも今のところ、
一時金で受け取る予定
です。
実際に受け取る前には、その時点の税制やiDeCo残高を確認して、税金を再計算します。
また、一時金で受け取ったからといって、すぐに全額を生活費として使うとは限りません。
必要な分だけ使い、まだ使わない分については、その後も運用しながら取り崩すことを考えています。
iDeCoは受け取ったら終わりではなく、
受け取ったあと、そのお金をどう使うか
まで含めて考えておきたいと思っています。
6番目|夫の新NISAの残り
夫のiDeCo、私のiDeCoを受け取ったあとも、夫の新NISAが残っていれば、そこから取り崩していく予定です。
新NISAは非課税保有期間が無期限なので、使う必要がない間は運用を続けられます。
だからこそ、
必要になるまでできるだけ長く運用する
という使い方ができます。
教育費で一部取り崩したとしても、残った分は老後資金として使う予定です。
7番目|私の新NISAはできるだけ最後まで残す
最後まで残したいと考えているのが、私の新NISAです。
新NISAは非課税保有期間が無期限なので、長く運用するほど複利の効果も期待できます。
そのため、
すぐに使う必要がない資産は、できるだけ長く運用する
という考えです。
もちろん、実際には資産額や相場、生活費によって予定どおりにならないこともあると思います。
それでも、
「最後に残す資産」を決めておく
ことで、途中の取り崩し判断がしやすくなると考えています。
高配当株は「取り崩す資産」とは少し別
ここまでの7つの順番には、高配当株を入れていません。
わが家では高配当株について、
株そのものを売って取り崩すより、配当を使う
という考え方をしています。
今も配当金は、外食などの楽しみ費に使い始めています。
将来も基本的には同じで、
高配当株はできるだけ保有しながら、配当は使う。
そんな役割です。
もちろん、将来ずっと売らないと決めているわけではありません。
必要になれば売却することもありますが、今のところは取り崩し順の中には入れず、
「配当を生み出す資産」
として持っておく予定です。
退職金は取り崩し順とは別に考える
もうひとつ、この7つの順番とは別に考えているのが退職金です。
退職金は、投資資産を順番に売却していくものではなく、退職時にまとまって受け取るお金です。
そのため、
「何番目に取り崩すか」ではなく、「受け取ったあと、いつ使うか」
で考えています。
わが家では、夫の退職後の生活費やまとまった支出に、まず退職金を使う予定です。
その間、新NISAなどの投資資産はできるだけ運用を続けます。
退職金を使いながら投資資産を育て、その後iDeCoや新NISAへつないでいくイメージです。
取り崩し順を決めて感じたこと
取り崩しについて考える前は、
「老後になったら、投資しているお金を少しずつ売ればいい」
くらいに考えていました。
でも実際には、
特定口座には税金がかかる。
旧つみたてNISAには非課税期間がある。
新NISAは非課税期間が無期限。
iDeCoには受け取る時の税金がある。
高配当株は配当を使うことができる。
それぞれ役割が違います。
だから、
全部の資産を同じように取り崩す必要はない
と分かりました。
むしろ、
「どの資産を先に使って、どの資産を長く残すか」
を考えておくことで、今の資産運用も分かりやすくなった気がします。
まとめ|貯めたあとの「使い方」まで考えておく
わが家の今の取り崩し順は、
特定口座
↓
旧つみたてNISA
↓
夫の新NISA
↓
夫のiDeCo
↓
私のiDeCo
↓
夫の新NISAの残り
↓
私の新NISA
です。
高配当株はこの順番とは別に、配当を楽しみ費などに使います。
退職金も取り崩し順とは別に、退職後の生活費などに使う予定です。
iDeCoについては、夫婦ともに一時金で受け取る方向です。
ただし、退職金との関係や公的年金、税制によって税負担は変わるため、実際に受け取る前には、その時点の状況をもとに税金を確認します。
今考えている順番が、何十年後もそのまま使えるとは限りません。
税制も変わるかもしれないし、運用結果によって資産額も変わります。
それでも今の段階で、
「何を先に使うか」
「何をできるだけ長く残すか」
を決めておくことで、資産形成のゴールが少し見えやすくなりました。
貯めることだけではなく、
「どう使うか」まで考えておく。
これも、わが家にとって大切な出口戦略のひとつです。
次の記事では、この取り崩し順を実際のライフプランに当てはめて、
「教育費にはどの資産を使うのか」
「退職後はどのお金から使うのか」
を、時系列で整理します。
💡次に読みたい記事
▶ 【取り崩し実践編】教育費・老後資金はどの資産から使う?特定口座・NISA・iDeCoの役割分担
▶ 【人生100年時代】100歳までのライフプラン表の作り方|教育費・老後の取り崩しを3%・5%・7%で試算
▶ 【貯金のやめどき・まとめ】いくら貯めたら終わり?わが家が「貯める」を卒業するまで
出典
- 国税庁「退職金を受け取ったとき(退職所得)」
- 国税庁「退職手当等に対する源泉徴収」
- 国税庁「公的年金等の課税関係」
- iDeCo公式サイト「iDeCoの3つの税制メリット」
- 金融庁「NISAを知る」
- 金融庁「2023年までのNISA」
※退職金を先に受け取り、その後にiDeCoなどの確定拠出年金を一時金で受け取る場合、一定の条件に該当すると、前年以前19年内の退職金との関係で退職所得控除が調整されることがあります。
※税制やNISA・iDeCoの制度は今後変更される可能性があります。実際に取り崩し・受け取りをする時点で、最新の制度を確認する予定です。

コメント