老後資金– tag –
-

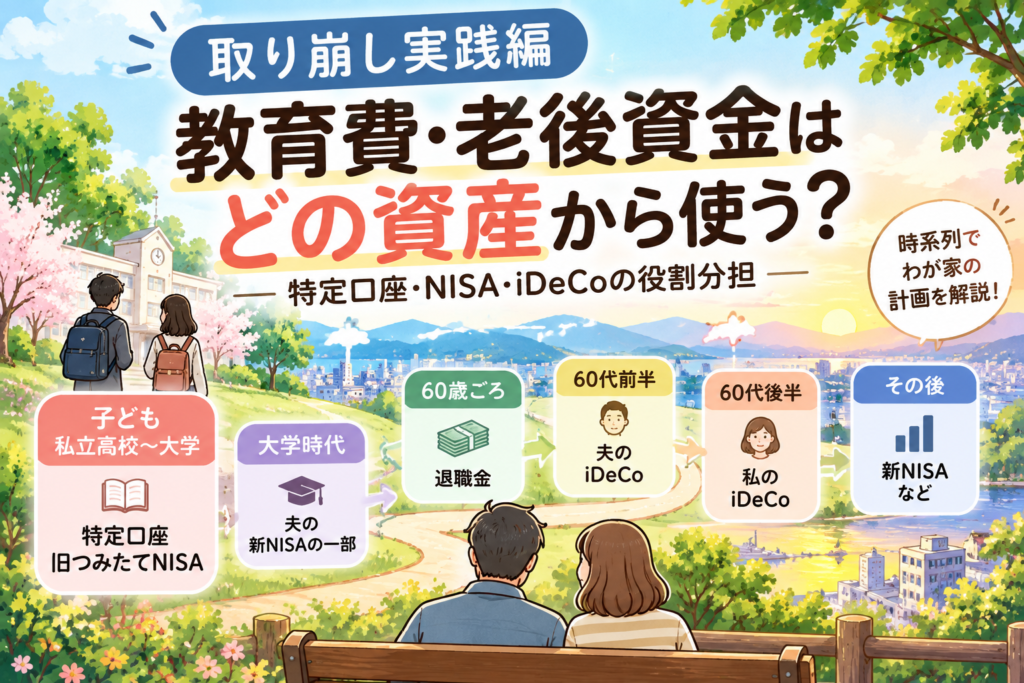
【取り崩し実践編】教育費・老後資金はどの資産から使う?特定口座・NISA・iDeCoの役割分担
前の記事では、わが家が考えている資産の取り崩し順についてまとめました。 特定口座、旧つみたてNISA、新NISA、iDeCo。 同じ投資資産でも、税金のかかり方や非課税で持てる期間、受け取り方が違うので、 「どれから取り崩すか」 をあらかじめ考えています... -
【貯金のやめどき・まとめ】いくら貯めたら終わり?わが家が「貯める」を卒業するまで
「いくら貯めたら、もう十分なんだろう?」 わが家は長い間、 貯められるなら、できるだけ貯める。 という家計でした。 投資も続け、支出も見直し、少しずつ資産を増やしてきました。 でも、資産が増えてくるにつれて、今度は別の疑問が出てきました。 い... -
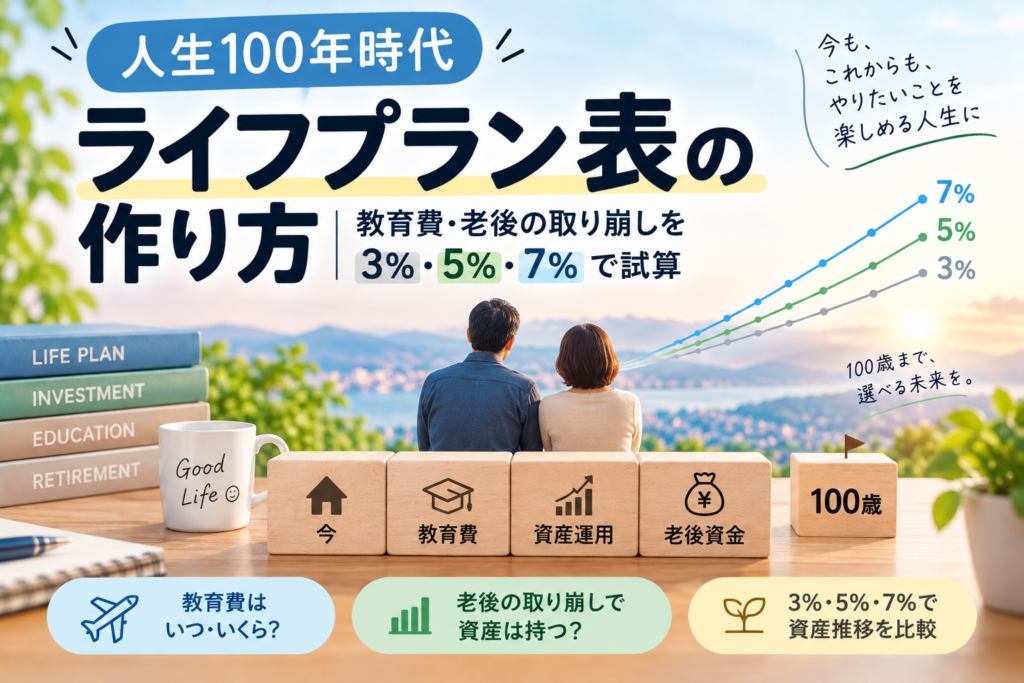
【人生100年時代】100歳までのライフプラン表の作り方|教育費・老後の取り崩しを3%・5%・7%で試算
「老後のお金、本当に足りるのかな?」 「教育費を払ったあとも、資産はちゃんと残る?」 「今あるお金、もう少し使っても大丈夫?」 わが家では、そんな将来のお金を確認するために、100歳までのライフプラン表を作っています。 でも、この表を作った一番... -
【投資初心者向け】新NISAとiDeCo、どう使い分ける?わが家の選び方
「NISAとiDeCo、どっちを先に始めたらいい?」投資初心者や主婦の方なら、一度は迷うテーマではないでしょうか。私自身も最初は制度の違いがややこしく感じられて、「節税できるならiDeCoがいいの?」「自由に使えるのはNISA?」と悩みました。 実際にわが... -
【iDeCoのリアル】主婦が月2万円から始めた体験談|扶養内・扶養外のメリットとデメリット
「老後のために、いくらあれば安心なのか」子育てや教育費のことを考えると、なかなか“自分の老後”までイメージできません。でも、年金だけで暮らすのは心配…。そんな思いから、私は iDeCo(個人型確定拠出年金) を始めました。 最初は「節税になる」と聞... -
【保険見直し②】教育費も老後資金も、保険で貯めようと思ってた。年間140万円払って気づいたこと
「教育費も老後も、保険でコツコツ備えれば安心」——そう思っていた私が、年間140万円の保険料を支払い続けた結果、気づいたことがあります。 もともと私は貯金が得意で、「使わずに残せるお金は、確実な方法で備えたい」と考えていました。投資はこわくて...

1