12月に入ると、あっという間に年末です。
大掃除やクリスマス、年末年始の準備など、何かと忙しくなりますよね。
そんな慌ただしい時期だからこそ、お金のことは早めに整理しておきたいところです。
ふるさと納税や年末調整、新NISAなど、年末がひとつの区切りになる制度もあります。
今回は、わが家でも確認している、年末までにやっておきたいお金のこと6つをまとめました。
年末のチェックリストとして、参考にしてもらえたらうれしいです。
年末までにやっておきたいお金のこと6つ
| ☑️ | 確認すること |
| □ | ふるさと納税の寄付額と控除上限 |
| □ | 年末調整の書類と控除証明書 |
| □ | 新NISAの年間投資枠 |
| □ | 医療費の記録と確定申告の準備 |
| □ | クレカ明細と不要なサービス |
| □ | 2027年の家計予算と大きな支出 |
それぞれ詳しく見ていきます。
① ふるさと納税|寄付額と控除上限を確認する
ふるさと納税は、年末までに確認しておきたいことのひとつです。
2026年分の寄付として扱われるには、原則として12月31日までに決済・入金が完了していることが必要です。
ただし、年末ギリギリになると、申し込みが集中したり、希望する返礼品の受付が終了していたりすることもあります。
できれば余裕を持って済ませておきたいですね。
わが家は年末に残りの寄付額を調整
わが家では、年間の寄付額を確認しながら、ある程度の寄付を先に済ませ、残りを年末に調整するようにしています。
2026年は、10月以降の返礼品の価格や内容も確認しながら寄付を進めてきました。
年末には、今年の収入をもとに控除上限額をもう一度シミュレーションする予定です。
ふるさと納税は、上限額を超えると自己負担が増えるため、無理に使い切る必要はありません。
また、ワンストップ特例を利用する場合、2026年分の寄付は、原則2027年1月10日が申請期限となります。
2027年は1月10日が日曜日のため、紙の申請は1月12日までとしている自治体もあります。一方、1月10日必着としている自治体や、オンライン申請を1月10日までとしている自治体もあります。
必ず寄付先の自治体の案内を確認し、できれば年内に申請を済ませておくと安心です。
なお、ワンストップ特例は、確定申告が不要で、寄付先が年間5自治体以内などの条件を満たす方が利用できる制度です。
医療費控除などで確定申告をする場合は、ワンストップ特例の申請が無効になります。
その場合は、ワンストップ特例を申請済みの寄付も含めて、すべて確定申告に記載する必要があります。
② 年末調整|書類と控除証明書を確認する
会社員やパートなど、勤務先で年末調整を受ける方は、書類の提出時期です。
毎年のことですが、控除証明書を探したり、申告書を記入したりと、意外と手間がかかりますよね。
2026年は税制改正にも注意
2026年の年末調整では、基礎控除や給与所得控除など、税制改正による変更点があります。
また、23歳未満の扶養親族がいる場合には、一定の条件で生命保険料控除の特例が適用されることもあります。
ただし、子どもがいる家庭すべてで控除額が増えるわけではありません。
加入している保険の種類や支払額によっても異なるため、自分の家庭が対象になるか確認しておきたいところです。
控除証明書の提出漏れにも注意
年末調整では、加入状況などに応じて次のような証明書が必要になることがあります。
- iDeCoの掛金払込証明書
- 生命保険料控除証明書
- 地震保険料控除証明書
わが家でも、iDeCoなどの控除証明書を確認しながら準備を進めています。
提出期限は勤務先によって異なるため、早めに確認しておくと安心です。
2026年の変更点や控除証明書については、別の記事で詳しくまとめています。
③ 新NISA|今年の年間投資枠を確認する
新NISAを利用している方は、年末に今年の投資状況を確認しておくのもおすすめです。
新NISAには、年間の投資上限額があります。
| 投資枠 | 年間上限額(1人あたり) |
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
使わなかった年間投資枠は、翌年に繰り越すことができません。
ただし、生涯の非課税保有限度額が減るわけではありません。
無理に年内に使い切る必要はなく、生活費や今後の予定を考えながら、自分に合った金額で続けることが大切です。
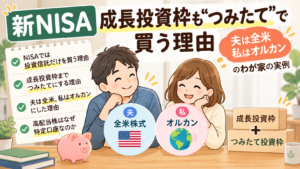
わが家は夫婦で月60万円を積み立て
わが家では、夫婦それぞれ新NISAを活用しています。
現在は、
- 夫:月30万円(全米株式)
- 妻:月30万円(全世界株式・オルカン)
の合計月60万円を積み立てています。
つみたて投資枠と成長投資枠を使い、どちらも投資信託を毎月購入する方法です。
積立資金には、毎月の収入だけでなく、これまで貯蓄型保険などで準備してきたお金も活用しています。
そのため、月60万円すべてが新しく増えている貯蓄というわけではありません。
金額は家計や資産の状況によって大きく違うので、あくまでわが家の例として見てもらえたらうれしいです。
わが家では毎月の積立設定をしているので、年末に慌てて投資する必要はありません。
予定どおり積み立てられているか、翌年の設定に変更が必要ないかを確認するようにしています。
なお、年内のNISA枠を使いたい場合は、注文日だけでなく受渡日にも注意が必要です。
投資信託は商品によって受渡日が異なるため、証券会社の年末スケジュールを確認しておきましょう。
④ 医療費|1年間の記録をまとめておく
1年間の医療費が多かった場合は、確定申告で医療費控除を受けられることがあります。
医療費控除は、原則として年間の医療費から保険金などで補填された金額を差し引き、さらに10万円を超えた部分が対象です。
ただし、総所得金額等が200万円未満の場合は、10万円ではなく所得の5%が基準になります。
家族の医療費もまとめて確認
医療費控除では、自分だけでなく、生計を一にする家族のために支払った医療費も対象になる場合があります。
病院や薬局の支払いだけでなく、通院のための公共交通機関の交通費なども、条件によっては対象になります。
年が明けてから領収書を探すのは大変なので、年末に一度まとめておくと便利です。
また、マイナポータル連携を利用すると、確定申告の際に医療費情報を自動取得できます。
ただし、1年間分の医療費情報は、確定申告の受付開始直後からすべて取得できるとは限りません。
取得できる時期は国税庁の案内を確認し、連携情報に含まれない医療費についても、領収書などで確認しておきたいところです。
医療費控除を受ける場合、領収書は原則として5年間保存する必要があります。

⑤ クレジットカード|使っていないサービスを確認する
年末は、クレジットカードの明細を見直すのにもよいタイミングです。
毎月の支払いを確認しているつもりでも、使っていないサービスの料金が引き落とされていることがあります。
例えば、
- 動画や音楽などのサブスク
- 使っていないアプリの有料プラン
- 年会費のかかるサービス
- 利用頻度が減った会員サービス
などです。
月500円のサービスでも、1年間では6,000円になります。
複数あれば、意外と大きな金額になるかもしれません。
わが家はクレカを2枚に整理
わが家では、クレジットカードを2枚にしぼって、使い道を分けています。
カードが少ないと明細を確認しやすく、家計管理の手間も減りました。
ただし、サブスクは何でも解約すればよいわけではありません。
実際に使っていて、暮らしを便利にしてくれるサービスなら、無理にやめる必要はないと思っています。
今も必要なサービスかどうかを確認すること。
それが年末の見直しで大切にしたいポイントです。
⑥ 2027年の予算|来年のお金の使い方を考える
最後は、来年のお金の予定です。
年末は、今年の家計を振り返りながら、翌年の予算を考えるのによいタイミングです。
旅行や習い事、大型家電の買い替えなど、来年予定している支出を家族で話しておくと、あとで慌てずに済みます。
わが家は2027年から「使うフェーズ」へ
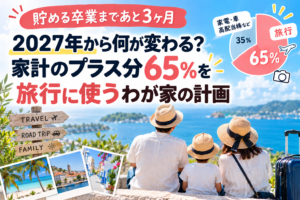
わが家では、2026年を「貯める最後の年」と決めています。
これまでは、家計の黒字をできるだけ貯蓄や投資に回してきました。
でも、2027年からは、旅行など今の暮らしを楽しむことにも積極的にお金を使っていく予定です。
具体的には、家計の黒字の約65%を旅行に、残りの約35%を大型家電や車の購入資金、高配当株などに使う方針です。
生活費は「通常の生活費」と「特別費」に分けて予算を決める
2027年の生活費は、毎月の「通常の生活費」と、年に数回の「特別費」に分けて予算を決めています。
家賃や旅行費、ふるさと納税などは、この生活費とは別枠で管理します。
また、配当金や個人向け国債の利息を使った外食・お出かけなども別枠です。
このように、毎月の生活費と特別費、さらに大きな支出を分けて考えることで、お金の使い道を整理しやすくしています。
もちろん、2027年から資産を取り崩すという意味ではありません。
毎年の収入の使い方を変えていくということです。
これまで将来のために貯めることを優先してきたからこそ、これからは今しかできない経験にもお金を使っていきたいと思っています。
よくある質問
ふるさと納税は12月31日の何時までに寄付すればいい?
2026年分として扱われるには、原則として12月31日までに決済・入金が完了している必要があります。
ただし、支払い方法や自治体によって受付期限が異なる場合があります。
年末は申し込みが集中することもあるため、できれば数日前までに済ませておくと安心です。
新NISAの枠を使い切れなかったらどうなる?
使わなかった年間投資枠を翌年に繰り越すことはできません。
ただし、生涯の非課税保有限度額が減るわけではありません。
無理に使い切ろうとせず、自分の家計に合ったペースで投資を続けることが大切です。
医療費が10万円以下なら医療費控除は使えない?
必ずしもそうではありません。
総所得金額等が200万円未満の場合は、その5%が基準になります。
また、対象となる医療費や保険金などによる補填額によっても変わるため、年間の支払額を確認してみましょう。
まとめ|年末のお金は「早めに・ひとつずつ」
2026年の年末までにやっておきたいお金のことを6つ紹介しました。
- ふるさと納税の寄付額と控除上限を確認する
- 年末調整の書類と控除証明書を確認する
- 新NISAの年間投資枠を確認する
- 医療費の記録をまとめておく
- クレジットカードの明細を見直す
- 2027年の予算とお金の使い方を考える
全部を一度に終わらせる必要はありません。
ふるさと納税や年末調整など、期限があるものから優先して確認していくと安心です。
わが家にとって2026年は、これまで続けてきた「貯める」ことにひとつの区切りをつける年です。
年末までにお金のことを整理して、2027年は将来への備えと今の暮らしの楽しみを両立させていきたいと思います。

コメント