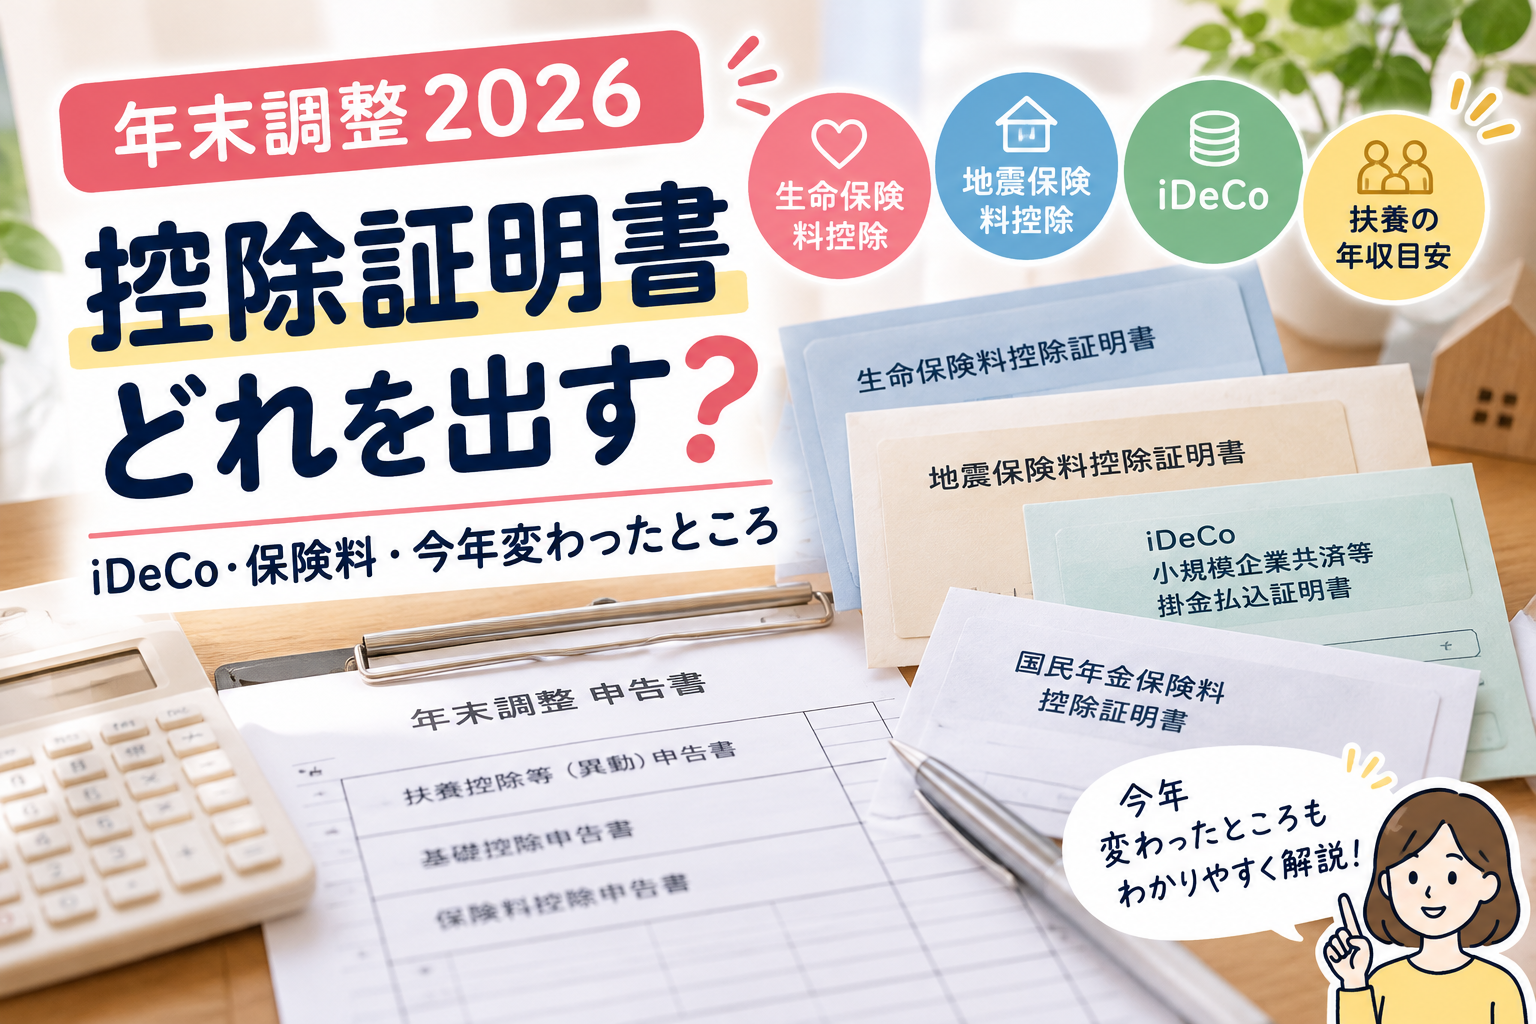
10月も後半になると、勤務先から年末調整の書類が配られ始めます。
同じころ、自宅には生命保険会社やiDeCoなどから「控除証明書」が届きます。
「この証明書、どれを提出すればいいの?」
「去年と何か変わった?」
毎年のことですが、迷うこともありますよね。
2026年の年末調整では、基礎控除や給与所得控除の引上げなど、税制改正による変更があります。
また、子どもがいる家庭では、生命保険料控除が増える可能性もあります。
今回は、年末調整で必要な控除証明書と、2026年に変わったところを、わが家の実例も交えてまとめました。
年末調整で提出する書類は主に3つ
年末調整は、毎月の給与などから天引きされた所得税と、1年間の所得に基づいて計算した税額との差額を精算する手続きです。
年末調整で確認する主な申告書は、次の3つです。
| 書類 | 主な内容 |
| 扶養控除等(異動)申告書 | 扶養親族などの情報 |
| 基礎控除申告書などを兼ねた申告書 | 自分や配偶者の所得、対象となる控除 |
| 保険料控除申告書 | 生命保険・地震保険・iDeCoなど |
※2つ目は、配偶者控除等・特定親族特別控除・所得金額調整控除の申告書も兼ねています。
会社によっては紙ではなく、Webやアプリで申告する場合もあります。
また、住宅ローン控除など、別の申告書が必要になる人もいます。
【一覧表】控除証明書はどれを提出する?
自宅に届いた控除証明書のうち、年末調整で使う主なものをまとめました。
| 控除証明書 | 確認するポイント |
| 生命保険料控除証明書 | 一般・介護医療・個人年金の区分 |
| 地震保険料控除証明書 | 地震保険料の金額 |
| iDeCoの掛金払込証明書 | 個人払込の場合に必要 |
| 国民年金保険料控除証明書 | 自分や家族の対象保険料を支払った場合 |
| 住宅ローン関係の証明書 | 控除2年目以降の人が対象 |
生命保険や地震保険の控除証明書は、通常、保険会社などから届きます。
iDeCoの証明書は、個人払込の場合、国民年金基金連合会から届きます。
なお、給与から天引きされている社会保険料は、通常、自分で証明書を提出する必要はありません。
2026年の年末調整で変わったところ
2026年は、基礎控除や給与所得控除、扶養親族の所得要件などが見直されました。
主な変更点を確認していきましょう。
① 基礎控除が引き上げられた
基礎控除とは、所得税を計算するときに所得から差し引ける控除のひとつです。
2026年分は、合計所得金額に応じて控除額が引き上げられました。
| 合計所得金額 | 2026年分の基礎控除 |
| 489万円以下 | 104万円 |
| 489万円超~655万円以下 | 67万円 |
| 655万円超~2,350万円以下 | 62万円 |
※合計所得金額が2,350万円を超える場合は別の控除額が適用されます。
給与収入だけの場合、年収約665万円までの人は基礎控除104万円の対象になります。
ただし、控除が増えた金額だけ税金が戻ってくるわけではありません。
実際の減税額は、所得や税率などによって異なります。
② 給与所得控除の最低保障額が引き上げられた
給与所得控除は、会社員やパートなど、給与収入がある人に適用される控除です。
2026年分は、最低保障額が次のように変更されました。
| 金額 | |
| 2025年 | 65万円 |
| 2026年 | 74万円 |
※2026年の74万円は、原則として給与収入が219万1,000円未満の場合に適用されます。それ以上の場合は給与収入に応じて控除額が計算されます。
給与収入が比較的少ない人に関係する変更です。
2026年11月までの給与から天引きされる所得税の計算は従来どおりで、12月の年末調整で改正後のルールが反映されます。
③ 扶養に入れる年収の目安が変わった
2026年は、扶養親族などの所得要件も変更されました。
給与収入だけの場合の年収目安は、次のとおりです。
| 区分 | 2025年 | 2026年 |
| 扶養親族・同一生計配偶者 | 123万円以下 | 136万円以下 |
| 配偶者特別控除の対象 | 123万円超~約201.6万円以下 | 136万円超~207万円以下 |
| 特定親族特別控除の対象となる特定親族 | 123万円超~188万円以下 | 136万円超~197万円以下 |
※給与収入のみの場合の目安です。本人の所得などによって控除の適用条件が異なります。
家族がパートやアルバイトをしている場合は、今年の収入見込みを確認しておきましょう。
なお、税金上の扶養と社会保険上の扶養は別の制度です。
今回の年収目安が変わっても、社会保険の扶養条件が同じように変わるわけではありません。
④ 23歳未満の子どもがいる家庭は生命保険料控除が増えるかも
2026年分・2027年分には、23歳未満の扶養親族がいる場合の生命保険料控除の特例が設けられました。
一定の条件を満たすと、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられます。
16歳未満の子どもも対象となるため、小学生などの子どもがいる家庭も確認しておきたい変更です。
ただし、介護医療保険料控除や個人年金保険料控除の計算方法は変わらず、生命保険料控除全体の上限も12万円のままです。
そのため、すべての家庭で控除額が増えるわけではありません。
※この特例は所得税のみで、住民税の生命保険料控除額は変わりません。
生命保険に加入している場合は、保険料控除申告書の新しい欄も確認しておきましょう。
iDeCoの控除証明書も忘れずに
iDeCoの掛金は、全額が「小規模企業共済等掛金控除」の対象になります。
例えば、毎月5,000円を積み立てている場合、
5,000円×12か月=年間60,000円
が所得控除の対象になります。
ただし、掛金の支払い方法によって年末調整の手続きが異なります。
| 支払い方法 | 年末調整の手続き |
| 個人払込 | 掛金払込証明書を使って申告 |
| 事業主払込(給与天引き) | 通常、本人による証明書の提出は不要 |
個人払込の場合は、届いた証明書を確認して申告しましょう。
わが家の場合
わが家が年末調整で自分で提出する控除証明書は、iDeCoの「小規模企業共済等掛金払込証明書」だけです。
家庭によって必要な証明書は異なるので、自分に関係するものを確認しておきたいですね。
年末調整では申告できない控除もある
年末調整ですべての控除を申告できるわけではありません。
例えば、次のものは原則として確定申告で手続きします。
| 控除・手続き | 申告方法 |
| 医療費控除 | 確定申告 |
| ふるさと納税 | 確定申告またはワンストップ特例 |
| 住宅ローン控除の初年度 | 確定申告 |
ふるさと納税は、条件を満たせばワンストップ特例を利用できます。
ただし、医療費控除などで確定申告をする場合、ワンストップ特例の申請は無効になるため、ふるさと納税分も確定申告に含める必要があります。
年末調整で申告するものと、確定申告で申告するものを分けておくことが大切です。
よくある質問
Q. 控除証明書をなくしてしまったら?
保険会社や、iDeCoの場合は国民年金基金連合会に連絡すれば、再発行してもらえます。
再発行には時間がかかる場合もあるので、早めに連絡するのがおすすめです。
Q. 年末調整に間に合わなかったら?
年末調整で申告できなかった控除も、翌年の確定申告で受けられます。
控除証明書は大切に保管しておきましょう。
Q. 控除証明書はコピーでも提出できる?
紙で提出する場合は、原則として原本が必要です。
電子データで提出できる会社もあるので、勤務先の案内に合わせて準備しましょう。
まとめ|2026年は保険料控除と扶養の確認を忘れずに
2026年の年末調整では、基礎控除や給与所得控除の引上げなど、税制改正による変更があります。
特に確認しておきたいのは、次の3つです。
- 基礎控除・給与所得控除の変更
- 扶養親族などの所得要件の変更
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例
毎年の手続きだからこそ、つい前年と同じように申告してしまいがちです。
控除証明書が届いたら、必要なものをまとめておき、提出前に一度確認しておきたいですね。
※この記事は2026年10月時点の国税庁の公表資料をもとに作成しています。個別の適用条件については、国税庁の案内や勤務先の担当部署でご確認ください。

コメント