前の記事では、2026年を「貯める最後の年」として、これからは少しずつお金を使うフェーズへ移っていくわが家の方針を書きました。
貯めることを最優先にするのは、もう終わり。
ただし、何もかも貯めるのをやめるわけではありません。
わが家では、これからも新NISAは最大限活用する予定です。
では、実際に新NISAで何を買っているのか。
わが家の場合はとてもシンプルで、
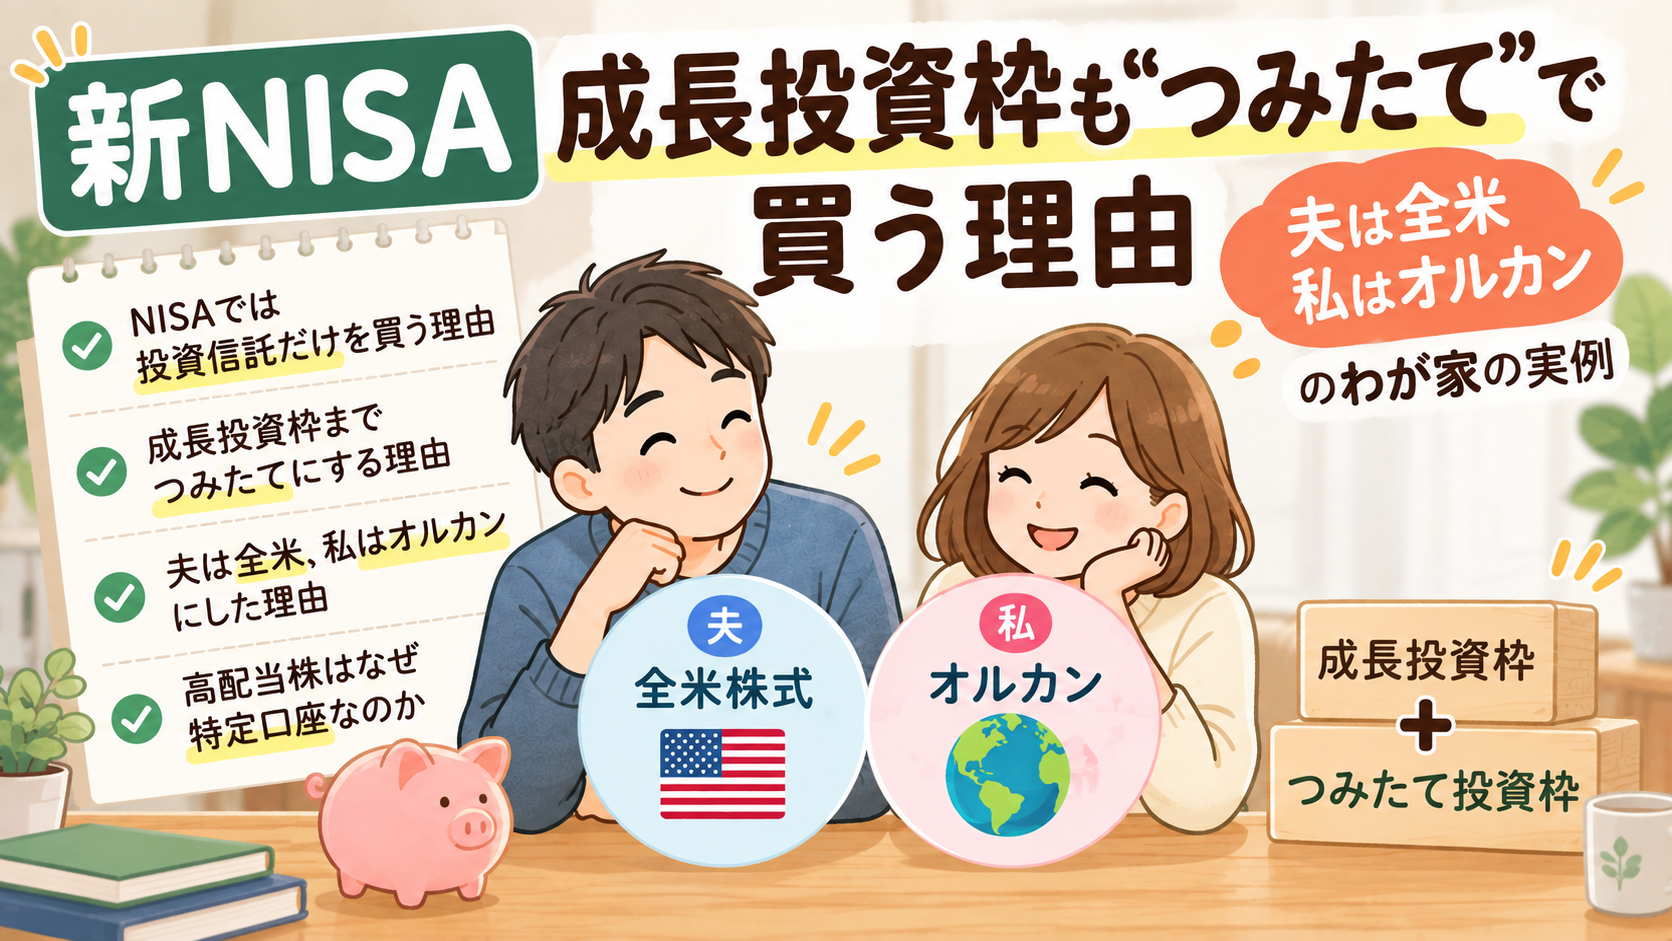
夫は全米株式、私は全世界株式(オルカン)。
しかも、「成長投資枠」という名前ではありますが、個別株を買ったり、年初に一括投資をしたりしているわけではありません。
NISAで買っているのは投資信託だけ。成長投資枠も、つみたて投資枠と同じ投資信託を毎月つみたてで買っています。
今回は、
- なぜNISAでは投資信託だけを買っているのか
- なぜ成長投資枠までつみたてにしているのか
- なぜ夫は全米、私はオルカンなのか
- 高配当株はなぜ特定口座なのか
わが家なりの新NISAの使い方をまとめます。
※この記事は、わが家の資産運用の実例を紹介するものです。特定の商品や投資方法をおすすめするものではありません。
新NISAには「つみたて投資枠」と「成長投資枠」がある
まずは、新NISAの2つの枠を簡単におさらいします。
2024年からのNISAでは、
| つみたて投資枠 | 成長投資枠 | |
| 年間投資枠 | 120万円 | 240万円 |
| 年間合計 | 最大360万円 | |
| 非課税保有限度額 | 合計1,800万円 うち成長投資枠は1,200万円まで | |
となっています。
「つみたて投資枠」という名前に対して、もうひとつは「成長投資枠」。
そのため最初は、
「成長投資枠は個別株を買うところ?」
「まとまったお金を一括投資する枠?」
という印象もありました。
もちろん、成長投資枠では対象となる個別株などを買うこともできます。
でも、成長投資枠でも対象となる投資信託をつみたてで購入できます。
金融庁のNISA活用事例でも、つみたて投資枠と成長投資枠の両方を年間上限額まで積み立てるパターンが紹介されています。
そこでわが家は、2つの枠で買い方を変えませんでした。
わが家の新NISAは夫婦とも月30万円
現在の設定は、こちらです。
| 買っているもの | つみたて投資枠 | 成長投資枠 | 合計 | |
| 夫 | 全米株式の投資信託 | 月10万円 | 月20万円 | 月30万円 |
| 私 | 全世界株式(オルカン) | 月10万円 | 月20万円 | 月30万円 |
つまり夫婦とも、
つみたて投資枠 月10万円+成長投資枠 月20万円=月30万円
です。
年間では1人360万円となり、2つの年間投資枠を最大まで使う設定です。
もちろん、月30万円を積み立てなければこの方法ができないわけではありません。
月1万円でも5万円でも、
「つみたて投資枠と成長投資枠で同じ投資信託を積み立てる」
という考え方は同じです。
わが家の場合は、現在まとまった資金があることもあり、年間投資枠を最大まで使っています。
現在の計画では、
私は2028年、夫は2030年ごろに、それぞれ生涯投資枠を使い切る予定です。
夫のほうが遅いのは、新NISAを始めた当初は月10万円の積み立てだったから。
途中から月30万円に増やしたため、最初から年間投資枠を最大まで使っていた私より、使い切る時期が遅くなっています。
「これからは使うフェーズなのに、どうして新NISAにはしっかり入れるの?」
という話は、前の記事にまとめました。
▶ 【貯金のやめどき※実践編】2026年から“使うフェーズ”へ|新NISAは最大活用、iDeCoはどう続ける?
なぜNISAでは投資信託だけを買うのか
わが家には、投資信託とは別に高配当株もあります。
成長投資枠では対象となる個別株も買えますが、わが家ではNISAで買っているのは投資信託だけ。
高配当株はすべて特定口座で保有しています。
その理由は、限られたNISA枠を、長期で大きく育てたい資産に使いたいからです。
わが家では、
投資信託 → 長期で資産そのものを育てる
高配当株 → 配当を受け取りながら保有する
という役割にしています。
もちろん、実際にどちらが大きく値上がりするかは分かりません。
高配当株が大きく値上がりすることもありますし、投資信託が思うように増えない可能性もあります。
それでも、わが家では長期でより大きな値上がりを期待しているのは投資信託です。
新NISAの非課税保有限度額は1人1,800万円。
すべての投資資産をNISAに入れられるわけではないので、
NISA → 投資信託
特定口座 → 高配当株
と、はっきり分けることにしました。
高配当株をNISAで持つのがよくない、というわけではありません。
NISA口座で保有する上場株式等は、要件を満たせば配当や売却益も非課税になります。
国内上場株式の配当をNISAで非課税にする場合は、配当金の受取方法を、証券会社を通じて受け取る「株式数比例配分方式」にしておく必要があります。
一方、特定口座などの課税口座で国内株の配当を受け取る場合は、確定申告で総合課税を選ぶことで、一定の条件のもと配当控除を受けられる場合があります。ただし、所得や社会保険料などに影響することもあるため、利用する場合は確認が必要です。
こうした税金面での違いもありますが、わが家が高配当株を特定口座にしている一番の理由は、より大きな成長を見込んでいる投資信託に、NISAの非課税枠を使いたいから。
わが家では、それぞれの資産の役割を考えて保有する口座を分けています。
高配当株については、「使うフェーズ」でどんな役割にしているのかを別の記事にまとめています。
▶ 【貯金のやめどき】使うフェーズのお金、どう扱う?ぜいたく費の一部を高配当株へ
成長投資枠も「つみたて」で買う理由
NISAでは投資信託だけを買う。
そしてもうひとつ決めたのが、成長投資枠も一括ではなく、毎月つみたてることです。
まとまった投資資金がすでにあるなら、年初に一括で投資するという方法もあります。
早く投資すれば、その分だけ市場に置いておける期間は長くなります。
それは分かっています。
それでも、わが家は成長投資枠まで毎月のつみたてにしています。
理由のひとつは、とても単純。
年初に一括で買った直後に大きく下がったら、私はきっと「もう少しあとにすればよかった!」と思うからです。
もちろん、その後に上がるか下がるかは誰にも分かりません。
年初一括のほうが結果的によかった、という年もあるでしょう。
それでも私は、大きな金額を一度に入れて、その直後の値動きを気にするより、
毎月決まった額を自動で買っていくほうが気持ちがラク。
相場が高い月も安い月も、基本的には同じように買っていくだけです。
そして、一度設定してしまえば、あとは自動。
成長投資枠だからといって、買い方まで変える必要はない。
投資では「どの方法がいちばん効率的か」も大切ですが、長く続けるなら、自分が無理なく続けられる方法かどうかも大事だと思っています。
わが家には、年初一括よりも毎月のつみたてのほうが合っていました。
夫は全米、私はオルカンにした理由
NISAでは投資信託を、毎月つみたてで買う。
では、何を買うか。
わが家では、
夫 → 全米株式
私 → 全世界株式(オルカン)
にしています。
これは、最初から綿密に計算して決めたわけではありません。
夫婦で新NISAについて話していたとき、夫に、
「全米とオルカン、どっちがいい?」
と聞いてみました。
夫の答えは、
「全米」
でした。
それなら夫は全米にして、私はオルカンにしよう。
そんなふうに決まりました。
私は、夫婦そろって全米だけにするよりも、自分の分はアメリカ以外の国にも分散されるオルカンを持っておきたいと思ったからです。
もちろん、オルカンといっても世界各国が同じ割合で入っているわけではなく、米国株が大きな割合を占めています。
そのため、「夫が全米、妻がオルカンなら、家族全体できれいに世界分散できる」というわけではありません。
それでも、
夫はアメリカ中心。
私は世界全体。
夫婦で少し違うものを持つ。
わが家には、この形がしっくりきています。
※オルカンの国・地域別構成比は変動するため、最新の割合は運用会社の月次レポートで確認できます。
まとめ|NISAは投資信託だけ、成長投資枠もつみたて
わが家の新NISAの使い方をまとめると、
- NISAで買うのは投資信託だけ
- 夫婦とも現在は月30万円(つみたて投資枠10万円+成長投資枠20万円)
- 成長投資枠も毎月つみたてで買う
- 夫は全米、私はオルカン
- 私は2028年、夫は2030年ごろに生涯投資枠を使い切る予定
- 高配当株はNISAに入れず、特定口座で持つ
という形です。
SNSで、NISAを使って高配当株を買っている人を見ると、「高配当株をNISAに入れるのもいいな」と心が揺れることもありました。
それでも、わが家では、
NISAでは投資信託を買う。
つみたて投資枠も成長投資枠も、毎月つみたてる。
という方針にしています。
より大きな成長を期待している投資信託にNISA枠を使い、高配当株は特定口座で持つ。
これから「貯める」から「使う」へ少しずつ移っていくわが家ですが、新NISAについては、今までどおり続けていく予定です。
💡この記事とあわせて読みたい
▶ 【貯金のやめどき※実践編】2026年から“使うフェーズ”へ|新NISAは最大活用、iDeCoはどう続ける?
▶ 【取り崩しの出口戦略】新NISA・iDeCo・高配当株、どの順番で取り崩す?
▶ 【貯金のやめどき】使うフェーズのお金、どう扱う?ぜいたく費の一部を高配当株へ
出典
金融庁「NISAを知る」
金融庁 NISA特設ウェブサイト
金融庁「NISAの活用事例」
金融庁 NISAの活用事例
国税庁「No.1535 NISA制度」
国税庁 NISA制度
国税庁「No.1250 配当所得があるとき(配当控除)」
国税庁 配当所得があるとき(配当控除)

コメント