2026年も残り3ヶ月になりました。
これまで「貯金のやめどき」シリーズで書いてきたように、わが家にとって2026年は**「貯める最後の年」**です。
長いあいだ、
「できるだけ貯める」
「投資に回して資産を増やす」
「将来のために残しておく」
という家計管理を続けてきました。
その結果、少しずつ資産が増え、100歳までのライフプランを作ってみたことで、
「これから家計にプラスで残るお金を、すべて将来のために残さなくてもよさそう」
と思えるようになりました。
2026年は、「使うフェーズ」に向けて準備を始めた年。
そして2027年からは、いよいよ本格的に、
「家計のプラス分をさらに貯める」から「家計のプラス分を使う」
へ切り替えていく予定です。
ただし、2027年から貯めてきた資産を取り崩すわけではありません。
変わるのは、これから毎年入ってくるお金の使い方です。
今回は、貯める卒業まであと3ヶ月となった今、2027年から何を変えるのか、わが家の具体的なお金の使い方についてまとめます。
なぜ2026年で「貯める」を卒業する?
きっかけは、100歳までのライフプランを作ったことでした。
教育費と老後資産の取り崩しを入れて、運用利回りも複数のパターンで試算しました。
その結果、
これ以上、今の生活を我慢してまで資産を増やす必要はなさそう
と考えるようになりました。
もちろん、将来がライフプランどおりになるとは限りません。
運用成績も分かりませんし、予定していなかった大きな支出が発生する可能性もあります。
だから、ライフプランはこれからも定期的に見直します。
「もう一生貯めなくていい」と決めたわけではありません。
今の資産額なら、いったん「貯めることを最優先にする家計」から卒業しても大丈夫そう。
そう判断しました。
詳しくは、これまでの記事でも書いています。
→【貯金のやめどき・まとめ】いくら貯めたら終わり?わが家が「貯める」を卒業するまで
→【人生100年時代】100歳までのライフプラン表の作り方|教育費・老後の取り崩しを3%・5%・7%で試算
2027年から変えるのは「家計のプラス分」の行き先
2027年から一番大きく変えるのは、
これから家計にプラスで残るお金を、基本的には使っていくこと。
ここでいう「家計のプラス分」とは、年間の収入から支出を引いたあとの黒字分のことです。
これまでは、年間の収入から支出を引いてお金が残れば、その分も貯蓄や投資に回し、資産を増やしてきました。
でも2027年からは、資産をさらに大きくすることを最優先にはしません。
そこでまず考えたのが、
「これから何にお金を使いたいか」
でした。
わが家の場合、一番に出てきたのが家族旅行です。
これから行きたい旅行と必要なお金を考え、今後の収支と照らし合わせてみました。
すると、
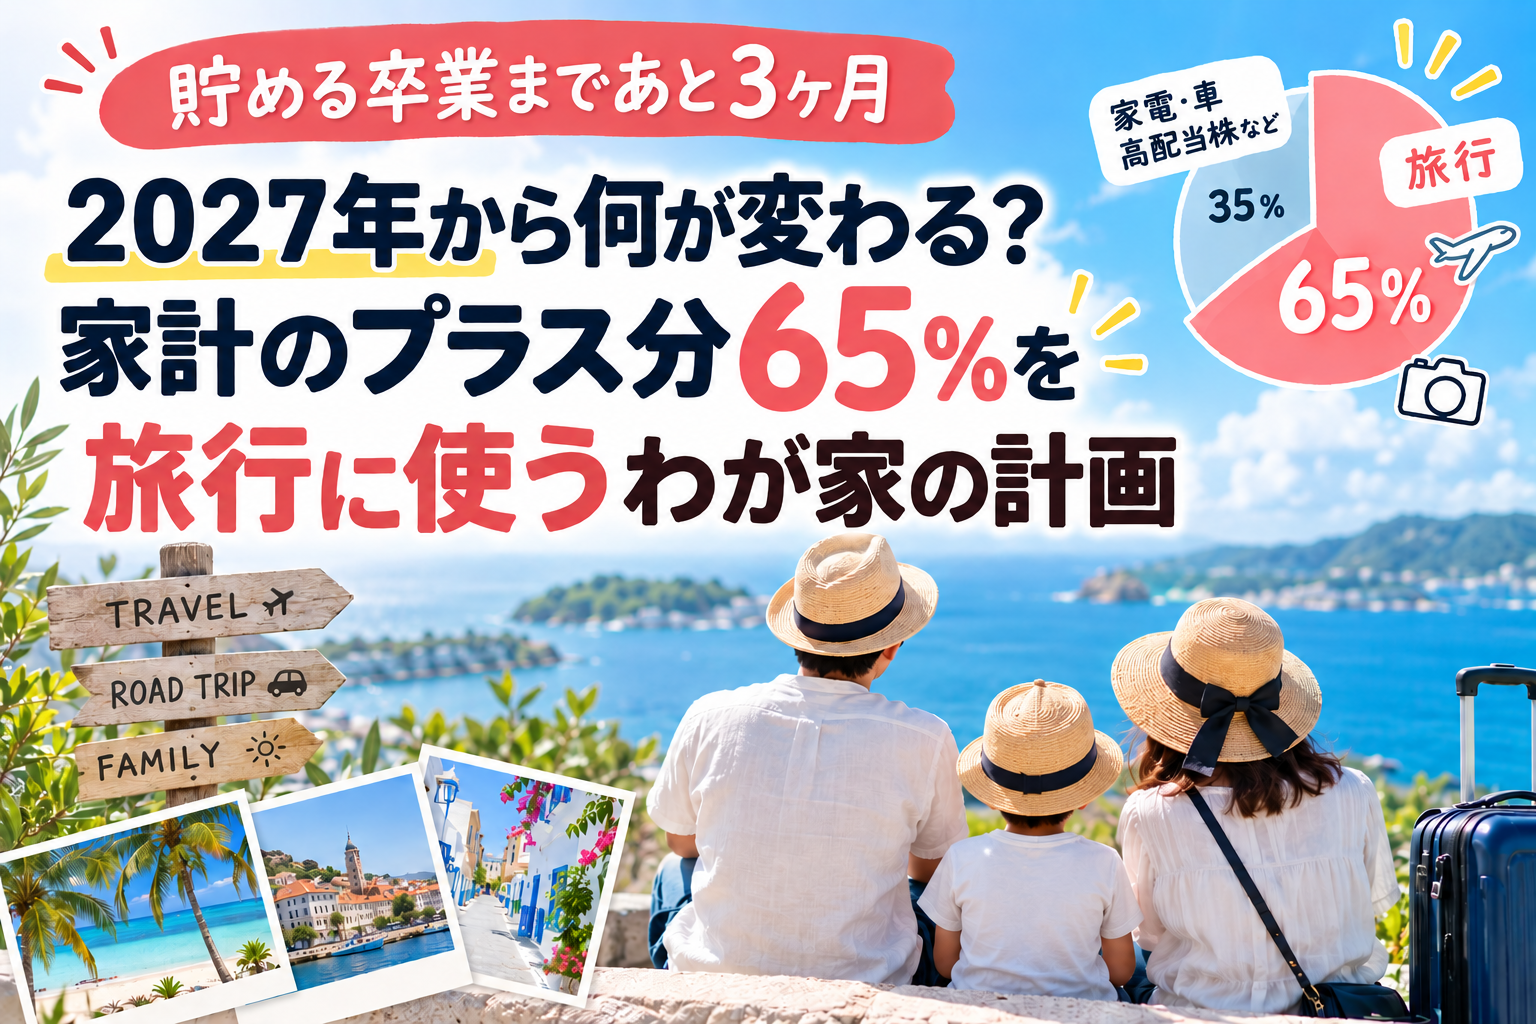
これから3年間の家計のプラス分の約65%を旅行に使う
という計画になりました。
最初から「65%を使おう」と割合を決めたわけではありません。
これからやりたい旅行を考えて必要なお金を出してみたら、結果的に約65%になった
という感じです。
これまでは「今年はいくら資産を増やせるか」を考えることが多かったわが家。
これからは、
「家計のプラス分を何に使うか」
も考えていきます。
なぜ「3年間」なのか?
今回、まず3年間で計画を立てたのは、子どもが中学生になるまでの期間だからです。
2027年からの3年間は、まだ小学生。
中学生になると、学校や部活、勉強など、生活も今とは変わってくると思います。
家族旅行についても、今と同じように予定を立てられるとは限りません。
この3年間は国内旅行だけでなく、家族で海外旅行にも行けたらと思っています。
子どもが小学生の今だからこそ、一緒にいろいろな場所へ行って、家族の思い出を増やしたい。
だから、まずは子どもが小学生のうちの3年間で、行きたい旅行と必要なお金を具体的に考えてみることにしました。
「いつか行けたらいいね」ではなく、
今の家族だからできる旅行を、この3年間で楽しむ。
そのために必要なお金を家計から出していく予定です。
家計のプラス分の約65%を家族旅行へ
そこで、2027年から3年間の家計のプラス分のうち、約65%を旅行に使う予定です。
残りの35%は、大型家電や車の購入資金、高配当株などに回します。
大型家電は買い替え時期が近づいていますし、今後は車を購入する可能性もあるため、100万円程度はこうした支出に備えておく予定です。
また、高配当株については、今後も少しずつ増やしていきたいと考えています。
配当金を再投資するのではなく、使うお金の一部で配当を生む株を買い、その後に入ってくる配当金は旅行や外食に使うという考え方です。
→【貯金のやめどき】使うフェーズのお金、どう扱う?ぜいたく費の一部を高配当株へ
すべてを使い切るわけでも、すべてを残すわけでもない。
必要なお金を確保しながら、今だからできることにはしっかり使う。
そんなバランスにしていきます。
旅行費はこれまでどおり年間100万円まで家計から
旅行にお金を使うこと自体は、2027年から始めるわけではありません。
わが家ではすでに、
家計から旅行費として年間100万円まで使ってOK
というルールにしています。
これは2027年以降も継続します。
100万円を必ず使うという意味ではありません。
「旅行にこんなに使って大丈夫かな?」
と、そのたびに悩まなくていいように、
あらかじめ「年間100万円までは家計から使っていい」と決めている
ということです。
さらに今後3年間は、家計のプラス分の一部も旅行に使っていきます。
そのため、その年によっては旅行に使う金額が年間100万円を超えることもあります。
100歳までのライフプランで将来のお金を確認したからこそ、
「今しかできない経験には使う」
という選択もしやすくなりました。
配当金と国債の利息は、旅行と外食に全額使う
高配当株から入ってくる配当金は、2026年から「使うお金」として考えています。
国債から受け取る利息についても同じです。
わが家のルールは、
配当金と国債の利息は、旅行と外食に全額使う。
2027年以降も、このルールを続けます。
元本そのものを取り崩すのではなく、保有している資産から入ってきたお金を、家族で楽しむために使います。
高配当株を持つ目的も、
「配当金をさらに投資して資産を増やすこと」ではなく、「定期的に使えるお金を作ること」
です。
国債も、元本はそのまま持ちながら、受け取った利息は貯め直さずに使います。
旅行先で少し良いものを食べたり、家族で外食したり。
資産から生まれたお金をまた資産に戻すのではなく、
家族の経験として残すお金
にしていきたいと思っています。
新NISAやiDeCoはこれまでどおり続ける
「貯めるのを卒業するなら、NISAやiDeCoへの入金もやめるの?」
というと、わが家の場合はそうではありません。
新NISAへの入金は2027年以降も続けます。
ただ、これは2027年から始める新しいルールではなく、今も同じです。
新NISAへの入金は、新しく貯めたお金ではなく、すでにある現金の置き場所を変えているだけです。
つまり、
現金 → 新NISA
へ資産の置き場所を変えているイメージです。
iDeCoも続けますが、掛金は低くして、こちらも手元にある現金から少しずつ移し替えていく予定です。
そのため、NISAやiDeCoへの入金を続けることと、これから家計にプラスで残るお金を使っていくことは、わが家では別の話として考えています。
今ある資産は税制優遇のある制度も使いながら運用を続け、これからの家計のプラス分は必要以上に貯め込まない。
そんな形に変えていく予定です。
貯めてきた資産を取り崩す時期は、子どもの進路次第
2027年からは「使うフェーズ」に入りますが、これまで貯めてきた資産そのものをすぐに取り崩すわけではありません。
資産を取り崩し始める時期は、子どもの進路によって変わる予定です。
もし高校から県外の私立高校へ進学することになれば、学費だけでなく、自宅外で暮らすためのお金なども必要になる可能性があります。
その場合は、高校進学のタイミングから貯めてきた資産を取り崩す予定です。
一方、自宅から通える高校へ進学する場合は、高校時代は基本的に毎年の家計の中で教育費をまかなう予定です。
その場合、資産を本格的に取り崩し始めるのは、高校を卒業して大学などへ進学するタイミングからになります。
つまり、
県外私立高校へ進学 → 高校から資産を取り崩す
自宅から高校へ通学 → 高校では取り崩さず、卒業後の進学時から取り崩す
という考え方です。
前回の取り崩しの記事では、私立高校の時期から特定口座や旧つみたてNISAを使う想定で書きました。これは、県外の私立高校へ進学した場合の計画です。
→【取り崩し実践編】教育費・老後資金はどの資産から使う?特定口座・NISA・iDeCoの役割分担
資産を取り崩し始めるまでは、基本的に今ある資産の運用を続けながら、家計のプラス分や配当金・国債の利息を、旅行や外食などに使っていきます。
子どもの進路はまだ先なので、今の段階で取り崩し開始の年をひとつに決める必要はないと考えています。
進路が見えてきたら、その時点の資産額や教育費を確認して、改めてライフプランを見直す予定です。
その後は老後も含め、
「どう増やすか」より「貯めてきた資産をどう使っていくか」
が家計管理の中心になっていく予定です。
貯める卒業までの3ヶ月でやっておくこと
2027年からの方針は、もうほとんど決まっています。
残り3ヶ月でやっておきたいのは、まず2026年末の資産額を確認することです。
今年を「貯める最後の年」と決めているので、最終的にどのくらいの資産額で「貯める卒業」を迎えるのか確認します。
そして、年末の資産状況をライフプランと照らし合わせて、
「計画と大きな差が出ていないか」
も確認する予定です。
これは2026年末だけで終わりではありません。
「貯める」を卒業したあとも、年末には資産状況を確認し、ライフプランとのズレが大きくなっていないかを定点観測していきます。
使うフェーズに入っても、何も確認せずに使い続けるわけではありません。
資産状況を定期的に確認しながら、必要であれば使う金額や今後の計画を調整していきます。
そしてもうひとつが、これから3年間の旅行計画を立てること。
行きたい場所、行く時期、必要になりそうなお金を具体的にしていきます。
国内旅行はもちろん、海外旅行も候補に入れながら、
「この3年間で、家族でどんな経験をしたいか」
を考えていく予定です。
これまでは資産を増やす計画を考えることが多かったわが家ですが、これから考えるのは、
お金を使って、何をしたいか。
貯める卒業までの残り3ヶ月は、そんなことを考える期間になりそうです。
「貯めるのをやめる」=浪費する、ではない
「貯めるのをやめる」と書くと、
「これから生活水準を上げて、どんどんお金を使うの?」
と思われるかもしれません。
でも、普段の生活を大きく変えるつもりはありません。
日常生活で何でも高いものを選ぶようにしたり、欲しいものをどんどん買ったりするわけではありません。
わが家が増やしたいのは、
家族旅行や外食など、家族で楽しめることに使うお金です。
子どもと一緒に行ける旅行。
旅行先で食べるおいしいもの。
家族で出かけた日の外食。
そうしたあとから思い出として残るものには、今までより積極的にお金を使っていきたいと思っています。
もちろん、ライフプランはこれからも確認します。
資産運用も続けます。
必要になれば、家計の方針も見直します。
そのうえで、
将来のためだけではなく、今だからこそできることにもお金を使う。
これまで「貯める」に偏っていたバランスを、少し変えていきます。
まとめ|2027年から「使うフェーズ」本番へ
2026年は、わが家にとって「貯める最後の年」。
そして2027年からは、本格的に「使うフェーズ」に入ります。
といっても、今ある資産をすぐに取り崩すわけではありません。
まず変えるのは、これからの家計のプラス分の行き先です。
子どもが中学生になるまでの3年間で、国内旅行だけでなく海外旅行も含めてやりたいことを考えてみたところ、家計のプラス分の約65%を旅行に使う計画になりました。
家計から年間100万円までの旅行費は、これまでどおり。
2026年から始めている、配当金と国債の利息を旅行や外食に使うルールも続けます。
新NISAやiDeCoも、今ある現金を移しながら運用を続けます。
そして、貯めてきた資産を取り崩し始める時期は、子どもの進路によって変わります。
県外の私立高校へ進学するなら高校から。自宅から高校へ通うなら、高校卒業後の進学時から。
その時が来たら、貯めてきた資産も教育費のために使い始めます。
また、「貯める」を卒業したあとも、年末には資産状況とライフプランを照らし合わせて定点観測を続けます。
普段の暮らしを大きく変えたいわけではありません。
増やしたいのは、家族旅行や外食など、今だからこそできる経験です。
長いあいだ「いくら貯められるか」を考えてきました。
でも、これからは、
「今年はいくら貯められた?」だけではなく、「このお金でどんな思い出を作れた?」
も大切にする家計へ。
貯める卒業まで、あと3ヶ月。
2027年から、わが家の「使うフェーズ」が本格的に始まります。
💡この記事とあわせて読みたい
▶ 【貯金のやめどき・まとめ】いくら貯めたら終わり?わが家が「貯める」を卒業するまで
▶ 【人生100年時代】100歳までのライフプラン表の作り方|教育費・老後の取り崩しを3%・5%・7%で試算
▶ 【貯金のやめどき※実践編】2026年から“使うフェーズ”へ|新NISAは最大活用、iDeCoはどう続ける?
▶ 【取り崩し実践編】教育費・老後資金はどの資産から使う?特定口座・NISA・iDeCoの役割分担

コメント